Une vente, du devis à l’encaissement, sans rien saisir deux fois
Dans bien des négoces, une vente est saisie quatre fois : devis, commande, bon de livraison, facture. Suivez une vraie vente du devis à la facture payée.
Suivez une vente dans une entreprise de négoce, du devis à la facture, et comptez combien de fois elle est saisie. Le devis est écrit à un endroit. Quand le client accepte, la commande est réécrite. Le dépôt rédige un bon de livraison à partir de la commande, souvent à la main. Puis le bureau saisit la facture à partir du bon. Chaque copie est une occasion de changer un prix, d’oublier une remise ou de facturer ce qui n’a pas été livré.
Chaque copie s’écarte un peu de la précédente. Une remise accordée sur le devis manque sur la facture. Une ligne écrite à la main sur le bon de livraison pour deux sacs repris n’arrive jamais au bureau. Un devis valable quinze jours est facturé au tarif du jour. Chaque écart est petit. Ensemble, ils expliquent pourquoi la fin du mois prend des jours et pourquoi les clients contestent des factures. Personne n’est en faute. Les écarts viennent de la même vente saisie quatre fois.
Chaque document naît du précédent
Chaque document peut naître du précédent, et l’on ne touche qu’à ce qui change. Prenons une entreprise du bâtiment qui demande quatre palettes de briques rouges, soixante sacs de ciment, trente barres de fer à béton et une livraison sur chantier. Elle a son propre tarif, avec un prix fixe par brique à partir de mille briques, 8 % sur le ciment à partir de quarante sacs et 5 % sur le fer. Le client est rattaché à ce tarif, et le devis reprend ces prix tout seul.
L’acheteur de l’entreprise ouvre le devis par un lien, le lit et l’accepte en saisissant son nom. Le devis devient ensuite une commande en une seule étape, et le stock nécessaire est réservé : les mêmes briques ne peuvent pas être promises à quelqu’un d’autre.
Le jour de la livraison, seules trois des quatre palettes partent. Le bon de livraison est fait à partir de la commande avec les trois palettes, et la quatrième reste en commande, visible et en attente. Personne n’a à s’en souvenir. La facture est ensuite faite à partir du bon de livraison, et elle facture exactement ce qui a quitté le dépôt.
La facture et ce qui la corrige
La même chaîne tient quand la marchandise revient. Un retour s’enregistre sur la livraison dont il vient, et l’avoir renvoie à la facture qu’il corrige. Le stock remonte et le solde du client baisse en une seule étape, sans rien saisir deux fois.
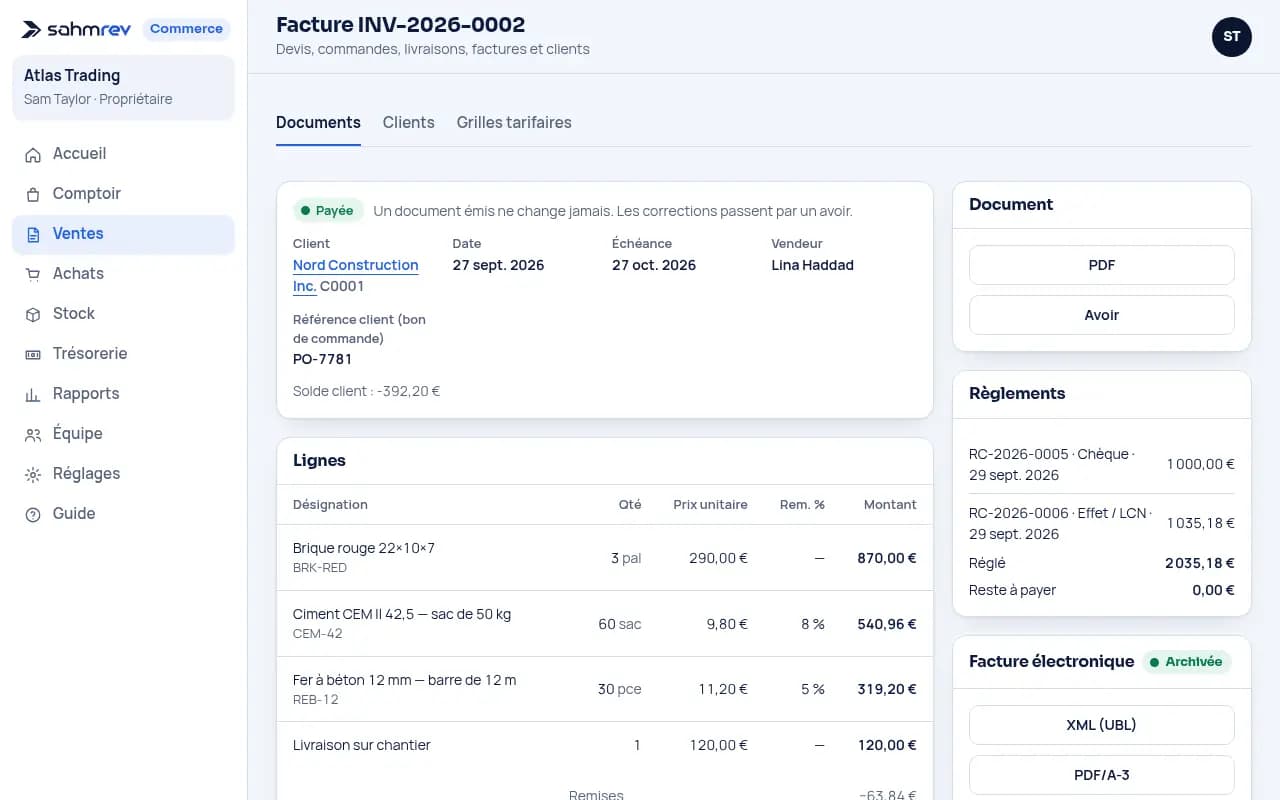
La facture de l’entreprise a quatre lignes : trois palettes de briques au prix de l’entreprise, soixante sacs de ciment avec la remise de 8 %, trente barres avec la remise de 5 %, et la livraison. Hors taxe, cela fait 870,00 + 540,96 + 319,20 + 120,00 = 1 850,16. Les remises viennent directement du devis, et personne ne les ressaisit.
Une fois émise, la facture n’est jamais modifiée. Elle a son numéro dans l’ordre des dates et une empreinte qui la relie à la précédente. Si quelque chose était faux, un avoir la corrige et y fait référence : l’historique reste lisible pour le client et pour le comptable.
La chaîne sert encore après la facture
Pour le client, la chaîne veut dire des documents qui s’accordent entre eux. Les quantités de la facture sont celles du bon de livraison reçu sur le chantier, et les prix sont ceux du devis accepté par l’acheteur. Des documents qui s’accordent se paient avec moins de questions, et le comptable du client peut les rapprocher sans appeler le dépôt.
Une chaîne répond aussi aux questions qui viennent plus tard. Quand un entrepreneur appelle au sujet d’une facture, le bureau l’ouvre et remonte la chaîne : le bon de livraison qui a quitté le dépôt, la commande d’où il vient, et le devis accepté par l’entrepreneur, avec le nom saisi et la date. Toute la réponse est à l’écran.
L’argent suit la même chaîne. L’entreprise avait versé un acompte à la confirmation de la commande, et il règle la facture de lui-même. Le reste arrive en deux fois, un chèque et un effet à échéance plus tardive, chacun imputé sur la facture. Le solde du client se met à jour seul, et le plafond de crédit compte le chèque tant que la banque ne l’a pas encaissé. Si cette commande avait fait dépasser à l’entreprise son plafond de crédit, elle se serait arrêtée avant la confirmation, sauf autorisation d’une personne habilitée.
Le comptable lit la même chaîne par l’autre bout. Chaque facture a sa livraison derrière elle et ses paiements en face, et un solde qui paraît faux se retrace ligne par ligne. Là où les factures doivent aussi partir vers une plateforme fiscale, les mentions légales du client accompagnent la vente depuis le devis. La facture n’est donc pas le premier endroit où on les saisit.
Testez le logiciel sur une vente
Quand vous regardez un logiciel pour cela, demandez à suivre une vente dans la démo, du devis au paiement, et regardez si quelque chose est saisi deux fois. Demandez ce qui se passe quand une commande n’est livrée qu’en partie, quand la marchandise revient, et quand une facture est fausse. Les réponses montrent si les documents forment une seule chaîne ou quatre formulaires séparés qui se ressemblent.
L’équipe garde sa façon de travailler et cesse de recopier. C’est ainsi que fonctionne sahmrev Commerce pour les négociants, les dépôts de matériaux et les grossistes. La page Négoce de matériaux montre une livraison sur chantier, la page Commerce montre les documents en taille réelle, et la démo en ligne contient cette vente même, du devis aux paiements.
Questions fréquentes
- Pourquoi la facture doit-elle venir du bon de livraison et non de la commande ?
- Parce que le bon de livraison dit ce qui est vraiment parti. Une facture établie à partir de lui facture ce qui a été livré, et ce qui reste en commande reste visible jusqu’à son départ.
- Une facture émise peut-elle être modifiée ?
- Non. Elle garde son numéro et son contenu. Une erreur se corrige par un avoir qui y renvoie : l’historique reste lisible.
- Que se passe-t-il quand une commande n’est livrée qu’en partie ?
- Le bon de livraison prend ce qui part, et le reste attend sur la commande. La facture peut venir d’une livraison ou de plusieurs.
- La chaîne aide-t-elle pour la facture électronique ?
- Les mentions légales du client sont sur les documents dès le devis : elles sont déjà là quand une facture doit aussi partir vers une plateforme fiscale.